Startseite / Familie absichern

Wenn Ihnen etwas passiert, bleiben Ihre Kinder versorgt.

Risikolebensversicherung, Berufsunfähigkeit, Unfall: Wir prüfen mit Ihnen, welche Absicherung Ihre Familie wirklich braucht und in welcher Höhe. Damit Sie das Thema einmal sauber regeln und dann abhaken können.

  • Kostenfreie Bedarfsanalyse
  • Tarife verschiedener Anbieter
  • Gesundheitsfragen gemeinsam klären
4 staatlich geprüfte BeraterSpezialisiert auf Familien, unabhängig, digital
Mutter mit zwei Kindern zu Hause

Was wäre eigentlich, wenn …

Niemand denkt gern darüber nach. Aber eine ehrliche Antwort darauf ist der erste Schritt zu einem guten Plan. Wählen Sie eine Frage:

Was der Staat zahlt
Eine Erwerbsminderungsrente gibt es nur, wenn Sie in keinem Beruf mehr sechs Stunden täglich arbeiten können. Die volle Rente erst unter drei Stunden. Einen Berufsschutz gibt es für alle ab Jahrgang 1961 nicht mehr.
Was fehlt
Ihr Einkommen. Miete oder Kredit, Kita und Lebensmittel laufen weiter, die Erwerbsminderungsrente liegt meist weit unter dem bisherigen Netto.
Was hilft
Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn Sie Ihren Beruf nicht mehr ausüben können. Als Orientierung gelten 70 bis 80 % des Nettoeinkommens. BU einfach erklärt

Lieber abgesichert und nie gebraucht als umgekehrt

Vier Zahlen helfen beim Einordnen. Sie zeigen, warum es sich lohnt, das Thema einmal sauber zu regeln, auch wenn man hofft, die Absicherung nie zu brauchen.

1 von 4

wird im Laufe des Arbeitslebens mindestens einmal berufsunfähig.1

32 %

der Fälle haben psychische Ursachen. Das betrifft also genauso Bürojobs. Unfälle machen nur rund 6 % aus.2

1.067 €

zahlt der Staat im Schnitt als Erwerbsminderungsrente im Monat. Für eine Familie mit laufenden Kosten reicht das meist nicht.3

80 %

der Anträge auf eine Berufsunfähigkeitsrente werden bewilligt. Eine gute Absicherung hält also, was sie verspricht.4

Die gute Nachricht: Dafür müssen Sie nicht Ihr Leben umkrempeln. Ein Gespräch, ein Plan, und das Thema ist erledigt. Erstgespräch buchen

Quellen: 1 Deutsche Aktuarvereinigung (DAV) · 2 Morgen & Morgen, Marktblick Berufsunfähigkeit 2026 · 3 Deutsche Rentenversicherung, Jahresbericht 2025 · 4 GDV, 7 Fakten zur Berufsunfähigkeitsversicherung. Erwerbsminderungsrente: durchschnittlicher Zahlbetrag im Rentenzugang 2025.

Vater arbeitet am Schreibtisch, seine kleine Tochter sitzt auf seinem Schoß
Das Ziel

So fühlt es sich an, wenn es geregelt ist

  • Sie wissen, was im Ernstfall passiert.

    Und Ihr Partner weiß es auch. Keine offenen Fragen, keine Ordner, die erst gesucht werden müssen.

  • Wohnung, Alltag und Ausbildung sind finanziert.

    Egal, ob ein Einkommen ausfällt oder etwas Schlimmeres passiert. Ihre Kinder bleiben in ihrem Zuhause.

  • Ändert sich etwas, wird es angepasst.

    Ein zweites Kind, ein neuer Job, ein Hauskauf: Ihr Ansprechpartner meldet sich und passt die Absicherung an.

Und dann denken Sie im besten Fall nie wieder daran.

In zwei Minuten

Wie gut ist Ihre Familie abgesichert?

Fünf kurze Fragen, ganz ohne Anmeldung. Danach sehen Sie, was schon gut geregelt ist und wo es sich lohnt, genauer hinzuschauen.

Eine erste Orientierung, keine Beratung. Ihre Antworten bleiben in Ihrem Browser.

Absicherungs-Check

Lebt jemand von Ihrem Einkommen mit, etwa Kinder oder Partner?
Läuft ein Kredit oder eine Miete, die weiter bezahlt werden muss?
Haben Sie eine Berufsunfähigkeitsversicherung?
Haben Sie eine Risikolebensversicherung?
Sind Ihre Kinder auch in der Freizeit unfallversichert?
Ein Beispiel aus der Beratung

Wie wir Familien helfen

Lisa (32) und Tom (34), Tochter Mia (2). Eigentumswohnung mit Kredit, Tom verdient den Großteil, Lisa ist in Elternzeit.

  1. 01Erstgespräch

    Was ist Ihnen wichtig?

    Beide wollen, dass Mia und die Wohnung im Ernstfall gesichert sind. Bisher gibt es nur eine alte Unfallversicherung.

  2. 02Analyse

    Wir rechnen gemeinsam

    Welche Summe deckt den Kredit und den Lebensunterhalt? Was passiert, wenn Tom nicht mehr arbeiten kann?

  3. 03Ergebnis

    Ein Plan, der passt

    Eine Risikolebensversicherung für beide Eltern in passender Höhe und eine Berufsunfähigkeitsversicherung für Tom. Lisas Absicherung schauen wir nach der Elternzeit erneut an.

Das Thema ist erledigt. Lisa und Tom wissen, was im Ernstfall passiert, und haben einen festen Ansprechpartner für Änderungen.

Vereinfachtes Beispiel zur Veranschaulichung. Ihre Lösung hängt von Ihrer Situation ab.

Was Familien nach dem Gespräch sagen

★★★★★

„Wir haben uns das erste Mal richtig gut aufgehoben gefühlt. Alles wurde verständlich erklärt, ganz ohne Druck und Fachchinesisch.“

Familie Turhan, junge Familie
★★★★★

„Endlich bin ich den Papierkram los. Eine super Beratung, die auf alle Bedürfnisse eingegangen ist.“

Familie Birk, Eltern von zwei Kindern
★★★★★

„Sehr kompetent, fachlich stark und dazu eine richtig schnelle Bearbeitung. Wir können Vorsorge Familie nur weiterempfehlen.“

Familie Kostanezki, Eltern
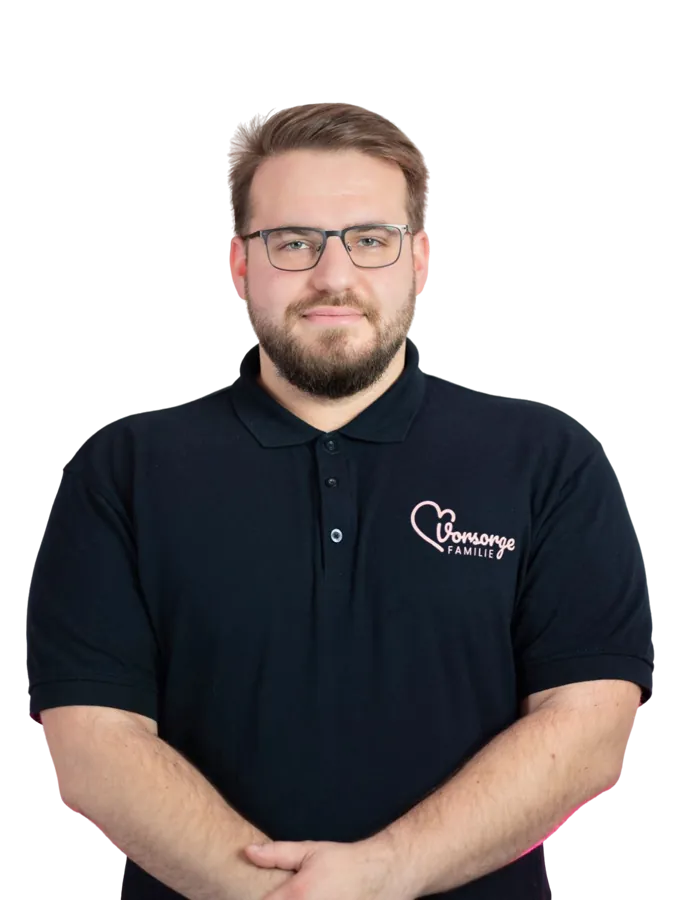
Ihr Ansprechpartner zur Familienabsicherung

Jan Zieminski

Onboarding & All-Rounder

Im Erstgespräch nimmt sich Jan Zeit für Ihre Situation und Ihre Fragen. Verständlich erklärt, ohne Fachchinesisch und ohne Verkaufsdruck. Auch danach bleibt er Ihr fester Ansprechpartner.
Jan Zieminski

Häufige Fragen

Brauche ich eine Risikolebensversicherung, wenn ich keinen Kredit habe?

Oft ja: Sobald jemand finanziell von Ihnen abhängt, etwa Ihre Kinder oder Ihr Partner, sichert sie deren Lebensunterhalt ab. Ob und in welcher Höhe sie sinnvoll ist, prüfen wir gemeinsam.

Was kostet eine Berufsunfähigkeitsversicherung?

Das hängt von Beruf, Alter, Gesundheit und der Höhe der Rente ab. Je früher man abschließt, desto günstiger ist der Beitrag in der Regel. Wir vergleichen passende Tarife für Sie.

Muss ich Gesundheitsfragen beantworten?

Bei Risikoleben und Berufsunfähigkeit ja. Diese Fragen müssen vollständig und richtig beantwortet werden, sonst ist der Schutz gefährdet. Wir gehen sie gemeinsam mit Ihnen durch.

Was passiert mit meinen bestehenden Verträgen?

Wir sehen sie uns gemeinsam an. Was passt, bleibt. Wo Lücken oder Doppelungen sind, zeigen wir Ihnen Alternativen.

Ist die Beratung wirklich kostenfrei?

Ja. Die Beratung ist für Sie zu jedem Zeitpunkt kostenfrei. Wie wir vergütet werden, steht transparent in unserer Erstinformation.

Regeln Sie es einmal richtig.

Im kostenlosen Erstgespräch prüfen wir, welche Absicherung Ihre Familie wirklich braucht.

Kostenlos & digitalErstgespräch Termin sichern